


Идеальный шторм на рынке дизеля
Экономист Конопляник о том, как США, Персидский залив и Украина загнали мир в угол
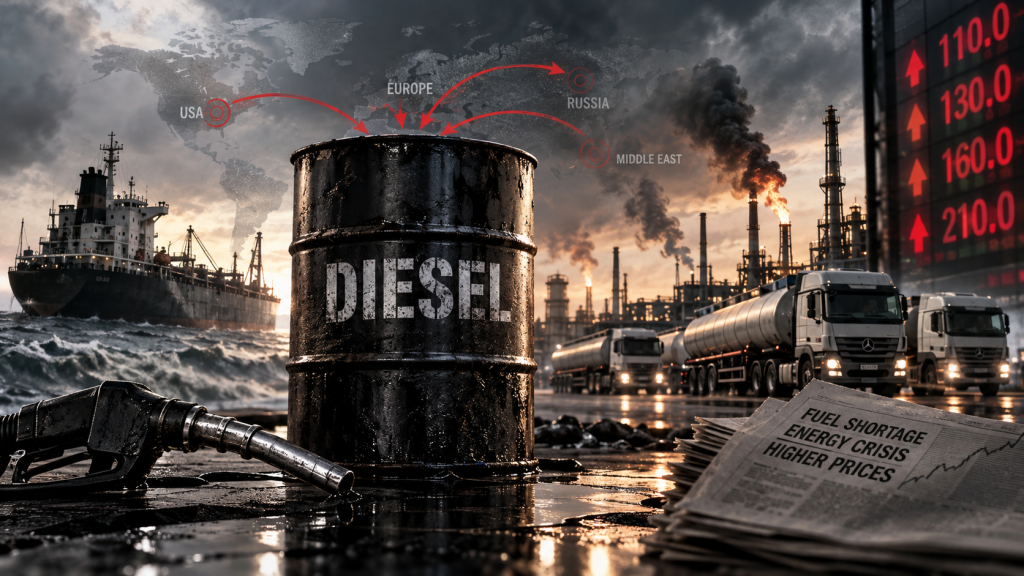
Ситуация на мировом рынке нефтепродуктов описывается разными терминами, но все они говорят об одном. Это идеальный шторм, отрицательная синергия, каскадный эффект или эффект домино. События в США, Персидском заливе и России накладываются друг на друга и дают кумулятивный результат. То, что происходит сегодня, чревато разгоном мировой инфляции и переходом нынешней ситуации в полномасштабный глобальный энергетический кризис. Речь идет не о нефти как таковой, а о дизельном топливе, и это принципиальный момент.
В структуре экспорта нефтепродуктов дизель занимает около 60%, а бензин — только 40%. Сокращение экспорта дизеля из России фактически изъяло с мирового рынка порядка 10% предложения. Но если сложить эффект от снижения поставок из Ближнего Востока и из России, то по августу это примерно на 75% меньше, чем в том же месяце годом ранее. Масштаб сокращений колоссальный, и он продолжает расти.
Поставки из США увеличились, немного восстановился экспорт из Азии, но это лишь частично компенсировало общее падение. Американские производители действуют по рыночной логике: цены на дизель взлетели, и они стали отправлять топливо за границу. На внутреннем рынке США возник дефицит предложения, и цены пошли вверх. Именно это стало поводом для звонка Трампа Зеленскому с требованием прекратить удары по российским нефтеперерабатывающим заводам. Зеленский требование проигнорировал, но сам факт звонка показывает, насколько остро стоит проблема.
От поля до прилавка через грузовик
Представитель США при ООН Майкл Уоттс нашел образное сравнение для характеристики роли дизеля. Он сказал, что США не являются страной от поля до прилавка. А являются страной от поля до грузовика. И только затем уже до прилавка. Дизель — это топливо для грузовиков, а грузовики перевозят товары. Именно поэтому рост цен на солярку так быстро отражается на потребительской инфляции. В промышленно развитых экономиках с развитой сетью автомобильных дорог огромная часть грузоперевозок осуществляется грузовиками. Дизель там является основным топливом, и его дефицит бьет по всей цепочке поставок.
Цифры показывают масштаб изменений. В январе биржевая цена Brent в Лондоне была 60 долларов за баррель, в сентябре — 110. Североморская нефть с немедленной поставкой подорожала с чуть более 60 до 130 долларов. Бензин на рынке северо-западной Европы вырос с 70 до 160 долларов. А дизель — с 85 до 210 долларов. Спред между бензином и нефтью увеличился с 10 до 50 долларов, а спред по низкосернистому дизелю — с 15 до 100 долларов. Эти цифры показывают глубину кризиса, который уже разворачивается на рынке дизельного топлива.
Напряженность на рынке привела к сокращению запасов. Часть пошла на внутренний рынок, часть на экспорт. Крэк-спреды, то есть разница между ценой дизеля и ценой сырой нефти, в сентябре превысили 100 долларов за баррель и на побережье Мексиканского залива, и в северо-западной Европе. Это исторические максимумы, которые говорят о том, что рынок находится в состоянии, близком к панике. И это только начало, потому что физические нарушения инфраструктуры в Персидском заливе и России никуда не исчезли.
Труба перерезана, завод разбомблен
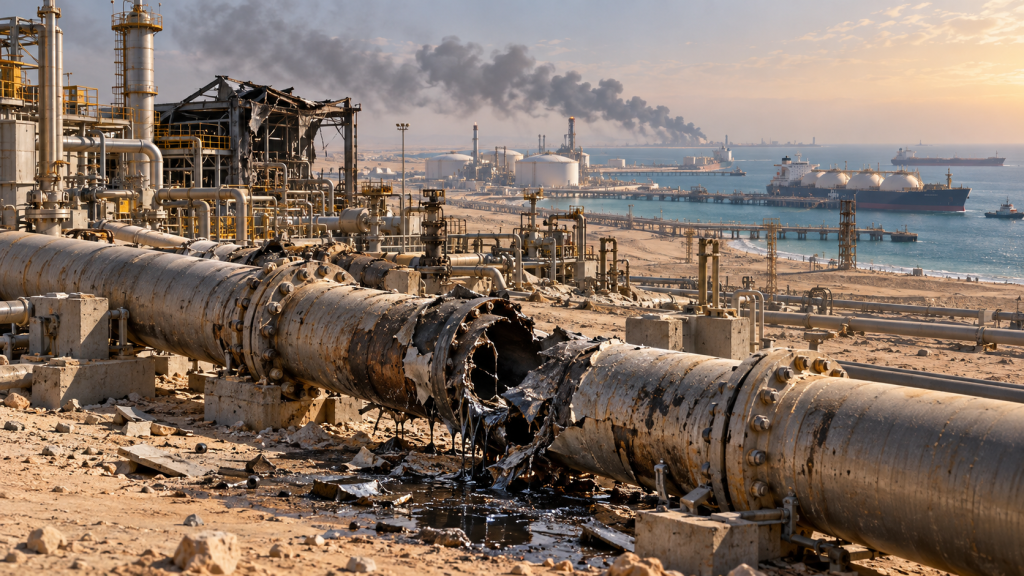
Кризис в Персидском заливе развивался в две фазы. Сначала накопленные запасы нефти и нефтепродуктов не могли пройти через Ормузский пролив и оказались заперты в заливе. Это произошло после начала войны Израиля и США против Ирана 28 февраля, ответных действий Ирана и закрытия пролива. Затем началась вторая фаза: удары по инфраструктуре. Сначала Иран бил по военным базам США на территории стран залива, потом удары пошли по нефтяной и газовой инфраструктуре. Наиболее известный эпизод — удар по крупнейшему в мире заводу сжиженного природного газа в Рас-Лаффане в Катаре.
Но и по нефтяной инфраструктуре удары были серьезные. Саудовская Аравия получила удар по нефтепроводу «Восток-Запад», который позволял перебрасывать нефть, минуя Ормузский пролив. Пропускная способность этого трубопровода была недавно увеличена с четырех до семи миллионов баррелей в сутки. Для понимания масштаба: мировой спрос и предложение — это примерно 100 миллионов баррелей в сутки. В результате удара Саудовская Аравия приостановила отгрузки нефти в Европу и Индию, Saudi Aramco сделала официальное заявление о прекращении поставок европейским потребителям.
Частично пропускную способность трубы восстановили, но, судя по всему, это был не перманентный ремонт. Скорее всего, просто пробросили обходные трубы вокруг компрессорных станций, а не восстановили сами станции. Это означает снижение давления прокачки и снижение пропускной способности. На полноценное восстановление потребуется гораздо больше времени. Закрытие поставок из Саудовской Аравии ударило в первую очередь по Европе, потому что нефть и нефтепродукты шли через Суэцкий канал. Часть саудовской нефти шла в Индию, где перерабатывалась, и нефтепродукты оттуда тоже шли в Европу. Главный риск — это не столько дефицит нефти, сколько дефицит дизеля, и он будет только расти.
Как Украина пыталась обезоружить Россию
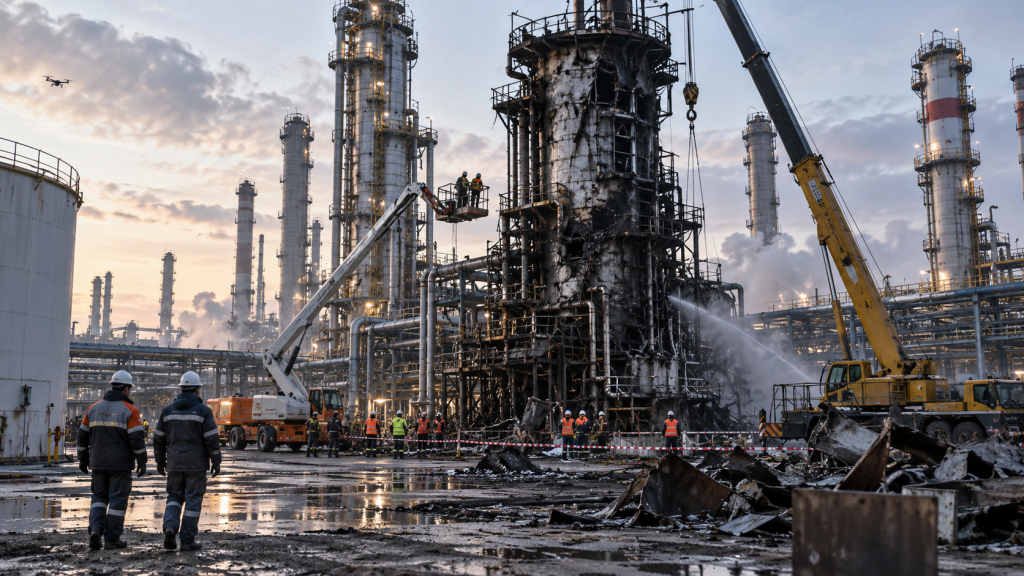
Удары украинских беспилотников по российским нефтеперерабатывающим заводам — это серьезная проблема, масштаб которой многие недооценивают. Из 32 крупных НПЗ избежать ударов удалось только пяти, расположенным в глубине страны. Россия занимает третье место в мире по производству нефтепродуктов после США и Китая. Украина нацеливается в первую очередь на установки вторичной переработки, которые дают дизель. И это не случайно: дизель — это топливо для армии. Летом удары интенсифицировались, потому что совпали туристический сезон, уборочная кампания и подготовка к новой посевной.
Успешность российской ПВО высочайшая: более 98% всех запущенных беспилотников сбиваются. Но некоторые доходят. С первого попадания в мае 2023 года по настоящее время было 190 атак на нефтеперерабатывающие заводы. Это статистика, которую ведут по космическим снимкам, и она в открытом доступе. Установки первичной переработки можно починить за одну-две недели, а на восстановление вторичной переработки требуется гораздо больше времени. Ремонтники работают героически, но объем переработки снизился примерно на 30% по сравнению с прошлым годом.
Запрет на экспорт бензина был введен с 1 апреля, а на экспорт дизеля — с августа. Это совершенно обоснованное решение, потому что внутренний рынок в приоритете. Россия производила на 40% больше дизеля, чем нужно для внутреннего потребления, и закрытие экспорта позволило насытить внутренний рынок. На заправках дизель есть. С бензином ситуация немного сложнее, но тоже контролируемая. Однако закрытие экспорта дизеля привело к тем проблемам на мировом рынке, о которых так печется Трамп. Россия не может одновременно и защищать свой внутренний рынок, и компенсировать глобальный дефицит.
Макрозоны как объект влияния
Глобализация закончилась не вчера. С финансового кризиса 2008–2009 годов доля экспорта в мировой торговле начала интенсивно снижаться. Мы живем в эпоху сегментации рынка, и применительно к энергоресурсам это особенно заметно. Соединенные Штаты пытаются организовать свою зону ответственности в рамках доктрины Монро: западное полушарие — это наше. В рамках этой зоны они интенсифицируют развитие новых или хорошо забытых старых нефтяных районов. Первый — Венесуэла, где Вашингтон фактически захватил власть с января. Цель — поставить под контроль ресурсы тяжелой нефти. Заключены традиционные концессионные соглашения на 100 лет, которые ставят недра под контроль американских компаний.
Рядом — Гайана, где ExxonMobil разрабатывает крупнейшее месторождение. Это сегодня, наверное, крупнейший новый источник нефти в западном полушарии. Плюс Мексиканский залив, как обычно. Штаты также начинают интенсифицировать освоение ресурсов на Аляске, причем не только и не столько нефти, сколько газа. Для этого планируется построить заводы по его сжижению. Крупные американские компании, которые изначально рассматривали эти проекты, вышли из них из-за высоких рисков и капиталовложений. Сейчас туда вошли инвесторы, близко связанные с Трампом, и для них продавливаются налоговые льготы. Цель — направить попутный газ нефтяных месторождений Северного склона Аляски по трубопроводу на юг, построить там завод СПГ и поставлять газ напрямую в Европу, минуя все риски Персидского залива.
История с Рас-Лаффаном показывает, почему это важно. Завод в Катаре был создан в 1980-е годы как совместное предприятие ExxonMobil и Катара. Он строился для поставок сжиженного газа именно в США, потому что до сланцевой революции предполагалось, что Штаты будут нетто-импортером газа. Катарское месторождение Северный Купол делится с Ираном в пропорции 60 на 40. Огромные ресурсы обеспечивают низкие издержки производства СПГ, а мощная нефтяная оторочка позволяет продавать газ по низким ценам, завоевывая рынки. Был мощный конкурентный конфликт между Катаром и Россией за европейский рынок в период кризиса 2008–2009 годов, когда Катар демпфировал против нашего газа, опуская цены. Сейчас этот конфликт отошел на второй план, потому что у Катара другие проблемы.
Рас-Лаффан не восстановят пять лет
Повреждения завода в Рас-Лаффане существенные. По оценкам катарских государственных деятелей, включая министра энергетики, ремонт может длиться три-пять лет. Проверка по косвенным данным подтверждает эту оценку. Рынок компрессорного оборудования и крупногазовых турбин, которые нужны для восстановления, законтрактован примерно на четыре-шесть лет. Это означает, что даже если предлагать очень высокую цену, физически оборудования нет. Деньги у Катара есть, но это не решает проблему. Ограничение достаточно длительное, и оно будет влиять на мировой рынок газа еще много лет.
Это создает долгоиграющий конфликт в Персидском заливе, который не дает возможности выводить сжиженный газ из региона без рисков. Повреждения Рас-Лаффана означают, что Катар надолго выпадает из числа крупных поставщиков СПГ на мировой рынок. Европа, которая рассчитывала на катарский газ как на альтернативу российскому, остается без этого варианта. США ищут альтернативные способы выйти на азиатский рынок с газом с Северного склона Аляски, чтобы монетизировать эти ресурсы. Но это требует времени и огромных инвестиций. Пока же мировой рынок дизеля и газа находится в состоянии идеального шторма, и никто не может сказать, когда он закончится.


