


Рубль, тенге, сом: СНГ тихо уходит от доллара
Экономист Гиринский рассказывает, что 90% расчётов в нацвалютах — это уже не эксперимент
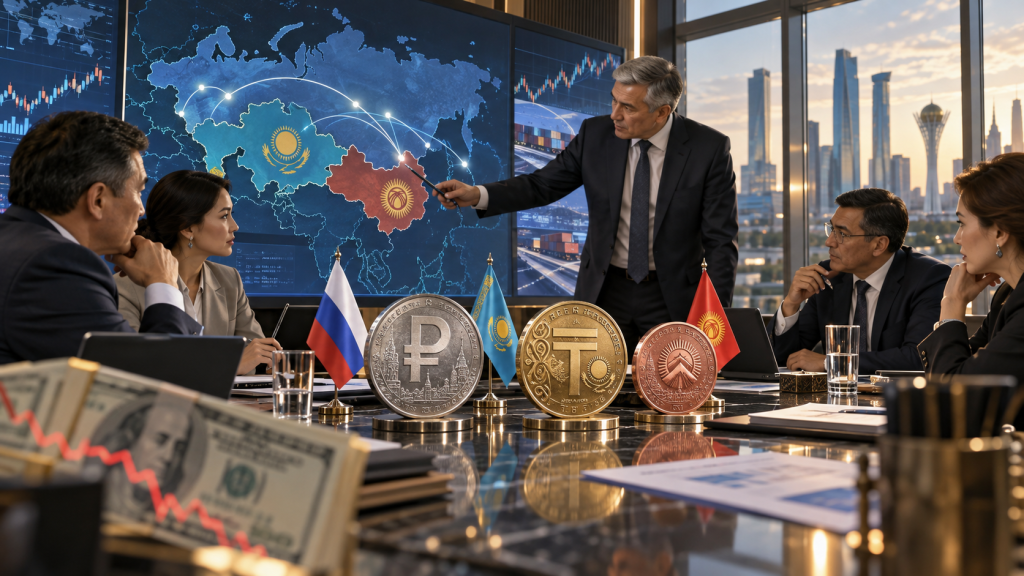
Владимир Путин заявил: около 90% взаиморасчетов внутри СНГ идет в национальных валютах. На уровне бизнеса вопрос звучит иначе. Насколько рубль, тенге и сом устойчивы к внешним шокам? Не получается ли так, что, уходя от долларового риска, компании берут на себя риск волатильности локальных валют?
Внутри стран расчеты в иностранной валюте, как правило, запрещены. В магазине нельзя купить колбасу за доллары. Привязка к доллару или евро касается международных расчетов. Президент верно отметил тенденцию: доля национальных валют растет. Это усиливает независимость расчетных систем от внешних шоков. Иностранная валюта несет не только преимущества, но и проблемы своей экономики. Дистанцируясь от мировых валют, страны хеджируются от кризисных явлений.
Но баланс необходим. С Европой и США расчеты все равно пойдут в долларах и евро. Даже с другими странами вне СНГ потребуется иностранная валюта. Где можно обойтись без доллара — нужно обходиться. Где нельзя — придется платить. Уход от доллара не означает разрыв. Он означает маневр. Чем шире набор валют, тем меньше зависимость от одной. Но и рисков больше. Локальные валюты могут колебаться сильнее. Бизнес это чувствует первым.
Форвард как страховка: плати и не жалуйся
Российский бизнес за полгода потратил на валютные форварды почти 1,5 триллиона рублей. Предприниматели платят банкам за фиксированный курс доллара. Разница ставок в 10% делает страховку недорогой. Но не всегда. Спасаясь от резких скачков, бизнес получает медленную и гарантированную наценку на импорт. Стоимость страховки растет. Товары ходят долго, особенно из-за санкций.
От форвардов уйти не получится. Как и от других деривативов. Форвард — не биржевой инструмент. Биржа — это фьючерс и опцион. Но все они универсальны: помогают заключить сделку с отсрочкой исполнения. Хеджирование рисков в валюте — та же логика, что и в товарных сделках. Это происходит постоянно и будет происходить. Форвард создает наценку. Это затраты.
Но если рынок стабилен, система позволяет предсказывать движение валюты. Это обеспечивает дополнительную стабильность курса на обозримую перспективу. Для макроэкономической модели и бизнеса это критически важно. Бизнес — сердце модели. Процессы в нем толкают экономику вперед. Горизонт планирования — два-три месяца. Полгода — многовато, но бывает. Когда система деривативов отлажена, можно точнее предсказать курс и цены. Предсказуемость экономического развития — ключевой фактор успеха страны. Без нее ни бизнес, ни государство не могут строить планы. Форвард — не зло. Это инструмент. Вопрос в том, кто и как им пользуется.
Кошельки под прессом: мал, да не выжил
Электронные кошельки попали под проверку Центробанка. Ввели критерии, практически приравняли к банковским стандартам. Не приведет ли это к уходу мелких и инновационных сервисов? Останутся пять-шесть гигантов. Они переложат расходы на обучение персонала и стабильность приложений на пользователя. Когда конкурентов мало, они договариваются. Тарифы растут, но уже открыто. Скрытые платежи исчезнут, на смену придут явные.
Ужесточение контроля — позитивное направление. Денежные потоки нужно контролировать, особенно в сервисах для граждан. Без прозрачности растет вероятность мошенничества. У любой экономической меры есть плюсы и минусы. Если позитив перевешивает — меру стоит реализовывать. Если нет — думать. Кто-то не выдержит конкуренции и уйдет с рынка. Кто останется — но понесет дополнительные затраты.
Тарифы в любом случае поднимутся, в экономике чудес не бывает. Если ситуация генерирует расходы, они включаются в цену услуг, предприниматель не может позволить себе альтруизм. Иначе банкротство. Тарифы вырастут, но в конечном итоге это будет во благо. И оставшихся акторов, и их клиентов – рынок станет чище, мошенников станет меньше. Цена этого — меньшее число игроков. Это классический размен. Государство выбрало контроль. Бизнес заплатит. Пользователь заплатит. Вопрос только в том, как сильно вырастет счет.
Бюджет в минусе: 5,5 триллиона не приговор
В Госдуму внесли проект федерального бюджета с дефицитом 5,5 триллиона рублей. В прошлом году дефицит превысил плановый показатель в несколько раз. Как отреагирует бизнес? Как отреагирует рынок? Что будет с ценами? Нефтянка и налоги формируют доходы страны. Вопрос чувствительный. Дефицит бюджета — не экстренная мера, он есть у многих стран. Если дефицит не превышает 3,5% от ВВП, ситуация под контролем.
При исполнении бюджета размер дефицита может корректироваться. Он может усилиться, ослабнуть или даже превратиться в профицит. Это не сверхневероятное событие. Дефицит говорит о том, что все средства задействованы. Покрыть его можно внутренними заимствованиями, арендой или продажей госсобственности, налогами. Это комплекс мер, проблема решаема.
Если дефицит не превысит указанных норм, реакция бизнеса и экономического сообщества будет спокойной – рынок привык к дефицитам. Паника возникает не от цифры, а от неожиданности. Пока цифра в рамках — тревожиться не о чем. Другой вопрос — как эти рамки будут соблюдаться? Прошлый год показал: план и реальность расходятся. Бизнес это помнит, рынок это учитывает. Спокойствие сохранится ровно до первого превышения. Дальше — вопрос доверия. А доверие дороже триллиона.


