


«Игра в кальмара» российской экономики
Экономист разбирает проект российского трехлетнего бюджета и будущее экономики
Бюджет на трехлетку: консервативные прогнозы и скрытые риски
Принятие федерального бюджета на 2027-2028 годы сопровождается традиционно консервативными ожиданиями. Заявленные Минфином цифры по доходам и расходам обычно выполняются плюс-минус к концу года, что говорит о точности прогнозов.
Однако сама система принятия трехлетнего бюджета, который через год пересматривается еще на три года вперед, вызывает вопросы. Не совсем понятен изначальный смысл такого планирования. Логичнее было бы принимать бюджет на три года и затем по их истечении вносить коррективы. Тем не менее, доходы с расходами балансируются неплохо, учитывая, что бюджет формируется заранее, на основе параметров предыдущего периода.
В нынешнем бюджете тоже все консервативно. Наблюдается небольшой дефицит, который покрывается, в первую очередь, внутренними заимствованиями. Рынок облигаций федерального займа остается высокодоходным инвестиционным инструментом. С точки зрения нагрузки на бюджет, высокая ключевая ставка представляет собой издержку. Если с инфляцией пойдет что-то не так, ставка может стать еще выше, о чем ЦБ регулярно предупреждает.
Российский бюджет по мировым меркам невелик – около 20% ВВП, но важнее то, сколько приходится платить за его дефицит. Привлекаемые на долговом рынке средства имеют свою цену – это та самая доходность облигаций для инвестора или купон, который платит эмитент. Недаром даже за океаном озабочены стоимостью заимствований. Когда ставка была 27% при низком госдолге, даже небольшой долг мог влетать в копеечку. Вот это и есть основные риски для Минфина.
С точки зрения баланса доходов и расходов, вероятно, все будет нормально. Сложность добавляет то, что часть статей бюджета сейчас либо полностью закрыта, либо полузакрыта. Это касается не только военных расходов, но и, например, доходов от экспорта энергоресурсов. Причины понятны – чтобы усложнить противнику оценку реальных поставок. Попытки западных агентств ежедневно отслеживать объемы покупок – это, по сути, гадание на пальцах с разбросом в 10 километров. Они не видят и не могут фиксировать данные со 100% точностью. Реальная картина по нефтегазовым доходам проясняется только к концу года.
ЦБ и власть: кто в доме хозяин в эпоху турбулентности?
В период глобальной перестройки и перехода к многополярному миру, который неизбежно сопровождается конфликтами, остро встает вопрос о роли Центрального банка. Планирование – это коллективная история, которая исходит больше от правительства и премьер-министра. Они должны спускать этот план вниз всем ведомствам, включая ЦБ.
В нынешних условиях турбулентности необходимо, чтобы ЦБ действовал в тесной связке с исполнительной властью, если не сказать подчинялся ей. Примеров из современной истории достаточно – Китай, Япония, где ЦБ вместе с Минфином решает государственные задачи, даже ЕЦБ, который подчищает за европейскими властями. Тенденция одна: центральный банк, независимый от своей исполнительной власти, сегодня выглядит нонсенсом. Мода меняется: сначала были зависимые ЦБ, потом независимые, сейчас тренд снова разворачивается в сторону зависимых.
Это ключевой момент для выстраивания денежно-кредитной политики. Речь идет о национально ориентированной ДКП, когда вы контролируете вывод капитала и его движение. Когда вы получаете помимо цели по инфляции еще и цель по экономическому росту. От этого никуда не уйти.
Рано или поздно ЦБ будет иметь второй мандат, как у ФРС, где есть безработица и ценовая стабильность. Можно хотя бы безработицу сделать одной из целей, хотя официально она у нас и так низкая – 2,3%. Или же поставить целью конкретный экономический рост. Тогда станет понятно, что делает ЦБ: он тупо давит спрос или же думает о том, как увеличить предложение.
Любопытное исследование недавно опубликовал МВФ. Проанализировав 70 центральных банков мира за последние пять лет, фонд пришел к выводу, что те, кто таргетировал инфляцию, не добились больших успехов, чем те, кто не таргетировал. То есть таргетировать инфляцию бессмысленно – вы проедаете будущее. Чтобы выдерживать гонку в большой геополитической игре, надо не проедать будущее, а значит, поменять цели и задачи, в том числе в ДКП. Эмиссионный центр должен быть своим, суверенным, а не зависеть от прямых иностранных инвестиций или потоков капитала.
Лопаточка или ложка: почему инструментарий ЦБ пора менять
Существует логика, согласно которой ЦБ использует лишь те механизмы, что у него есть: дали лопаточку – копает лопаточкой, дали ложечку – копает ложечкой. Но это их логика, а не единственно возможная. Инструменты есть – их нужно просто использовать.
Например, если излишнее кредитование создает пузыри в экономике, можно действовать не только высокой ключевой ставкой, ограничивая желание брать кредиты. Можно применять макропруденциальные меры – например, увеличивать нормы резервирования для банков. Тогда они сами будут меньше выдавать кредитов, независимо от ставки, просто потому что возможностей у них станет меньше.
Более того, в законе о Центральном банке есть статьи, разрешающие ему устанавливать в экономике дифференцированные ставки – разные для разных направлений, заемщиков и условий.
В жизни мы это видим: при покупке квартиры на первичном и вторичном рынке действуют разные процентные ставки от коммерческих банков, причем разброс бывает приличный. При покупке машины у разных производителей тоже могут быть разные ставки. То есть сегодня, в зависимости от целей, для восстановления новых регионов может быть одна кредитная ставка, а для сдерживания перегрева на другом направлении – совершенно иная. Вот в этом направлении точно стоит копать. Инструменты есть – проблема в желании и эффективности их использования.
Восток против Запада: логистический разворот как вопрос выживания
Турбулентность в международной обстановке только набирает обороты. Если она будет развиваться дальше, логистические цепочки окажутся разорваны, а договоренности – обнулены. К этому мы идем семимильными шагами. Россия участвует в двух крупных международных транспортных проектах – «Север — Юг» и «Запад — Восток». Проблема в том, что своими западными окончаниями они упираются в Европу, которая сегодня выстраивает новый железный занавес.
Если конфликт на Украине выльется в долгосрочное горячее перемирие, то о прежних экономических связях с Европой в ближайшие годы говорить не придется. Даже если европейские компании захотят работать с нами, их правительства не позволят этого делать. А между тем, большинство наших логистических мощностей по вывозу зерна, энергоресурсов, газа, удобрений исторически были заточены именно на западные рынки, которые долгое время были основными в мире. Это не было ошибкой – так складывалась история на протяжении веков.
Сегодня, когда центр мировой экономики сместился в Азиатско-Тихоокеанский регион, необходимо как можно быстрее развивать мощности на востоке. Проблема в том, что население страны по-прежнему сконцентрировано в европейской части, а плотность на востоке низкая. Длинное логистическое плечо – это дорого и не всегда оправдано в больших объемах. Приходится на ходу, с опозданием, развивать Дальний Восток. Это требует времени.
Возникает вопрос: можно ли было осознать эту необходимость раньше? На словах – да, на деле – это традиционная наша история. Пока не случится мобилизационного толчка, мы не начинаем быстро действовать. Такие уж паттерны. Но когда принимаем решение – выходит быстрее. Переориентация на восточные и юго-восточные рынки – это жизненная необходимость, и мы ее потихоньку осуществляем.
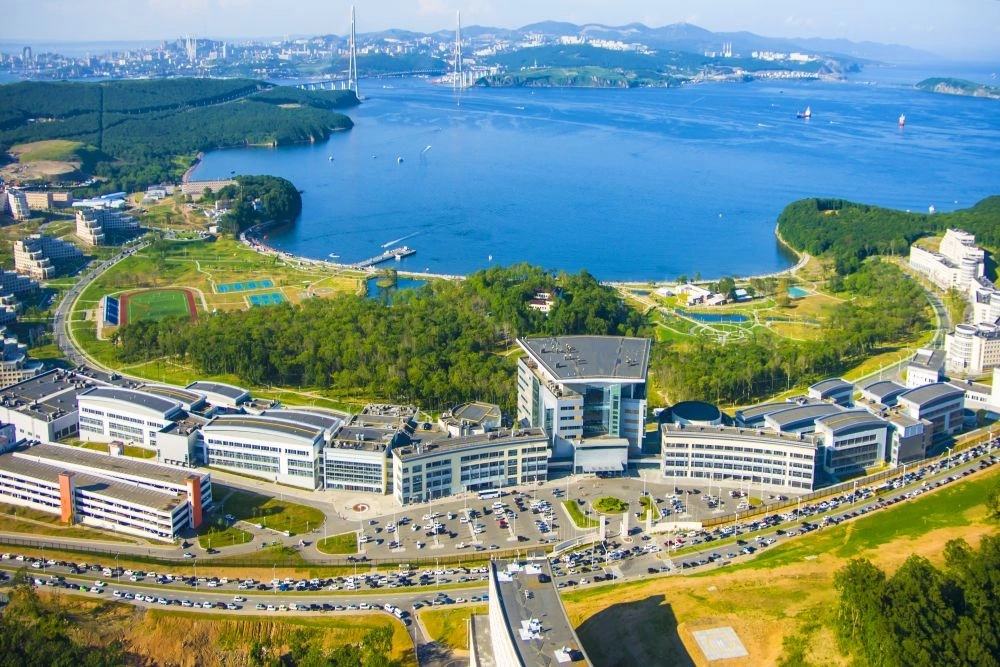
Маловероятно, что все логистические пути перекроются. Россия – центр Евразии, и у нас много сухопутных маршрутов к партнерам, которые все купят. Морские пути тоже можно охранять. Если не случится глобальной ядерной войны, то кто помешает возить товары из Приморья в Китай и обратно, если там развита инфраструктура? Никто. Каспий также дает выход на южные рынки.
Доллар, юань и призрак золота: что станет новой резервной валютой?
Если доллар рухнет, многие видят замену в юане. Однако курс юаня регулируется не только рынком. У Китая, по сути, два юаня – для внутренней и внешней деятельности. Их стоимости хоть и коррелируют, но в целом власти могут устанавливать тот курс, который считают нужным. Решения исходят не прямо от партии, но цели и задачи формируются под ее влиянием.
Стать главной резервной валютой мира в ближайшее время юаню не суждено именно по этим причинам. Он не является свободно конвертируемым в том смысле, как мы понимаем конвертацию евро или доллара. Китайцы это осознают. Это сидение на двух стульях: можно сделать валюту конвертируемой, но станет хуже, либо думать о своей выгоде, понимая, что мировой валюты не получится.
Скорее всего, сформируется несколько макроэкономических зон со своими внутренними резервными валютами. Стоит задаться вопросом: а что такое резервная валюта в принципе? В первой половине XX века это был британский фунт, потом американский доллар, привязанный к золоту. Ответ в этом и кроется. Такая резервная валюта, как сегодняшний доллар, через 20 лет может попросту не потребоваться.


