


Самозапрет как привычка: россияне учатся считать деньги?
Экономист Ануреев объясняет, что отмена ограничений — не катастрофа, а повод разобраться в финансовой грамотности
Прежде чем обсуждать отмену самозапретов на кредиты, стоит разобраться в методологии подсчета располагаемых денежных доходов населения. Номинальные доходы и зарплата могут расти, но параллельно растут кредиты, процентные расходы и основной долг. Поэтому зарплаты вроде бы увеличиваются, а располагаемый доход падает, потому что население набрало много кредитов. Эти вещи взаимосвязаны, и без понимания методики легко сделать неверный вывод.
Новость о том, что 27 миллионов россиян ввели самозапреты и 12% из них передумали за полтора года, выглядит громко. Но 12% считаются не от всех граждан, а только от тех, кто ввел самозапрет. Массовой эту историю назвать сложно, хотя заголовки СМИ намекают на обратное. Аналогичная новость выходила в середине февраля, перед гендерными праздниками, а сейчас появилась перед Новым годом.
СМИ ссылаются на бюро кредитных историй, которое по профилю своей деятельности заинтересовано в том, чтобы граждане больше кредитовались. Потребкредиты и карточные кредиты обычно короткие и дорогие, и чем больше таких обращений, тем больше зарабатывает бюро. Длинная ипотека под низкую ставку не приносит БКИ частых обращений, поэтому бизнес-логика проста: напомнить о себе перед сезоном подарков и крупных покупок. Это сугубо их бизнес, а не социология.
Сезонность вместо массовости
Социологические опросы, на которых основана статистика, вызывают большие вопросы. Кто отвечает на анкеты, какой охват респондентов, как формулируются вопросы? Если человек обращается в бюро кредитных историй, ему могут задать вопрос об удовлетворенности сервисом и желании обратиться еще раз. Достоверность таких данных заслуживает отдельного исследования, а призма, через которую подается новость, остается бизнесовой.
Сезонность здесь очевидна: перед праздниками люди планируют покупки, кто-то хочет обновить кухню, кто-то делает подарки. Бюро кредитных историй заранее напоминает о себе, чтобы заработать на новогоднем ажиотаже. Новость выходит не случайно, а в преддверии периода, когда кредиты становятся особенно востребованными. Массовость в заголовках — это маркетинговый прием, а не отражение реального поведения большинства.
Самозапрет — инструмент полезный, но его отмена не означает, что люди массово бросились в кредитную кабалу. Скорее, это показывает, что часть граждан пересматривает ограничения, когда меняются обстоятельства. Статистика бюро кредитных историй фиксирует обращения, но не объясняет мотивы. За цифрами стоят разные жизненные ситуации, и обобщать их до масштаба национальной тенденции преждевременно.
Ростовщичество как болезнь
Кредиты в России выдаются под очень высокие процентные ставки, которые иначе как ростовщическими не назовешь. В священных писаниях ростовщичество признается грехом, как и алкоголизм, а профессионалы считают алкоголизм болезнью, трудно излечимой. Жизнь в кредит под ростовщический процент — это тоже болезнь, как и ставки, которые то ли запрещены, то ли разрешены. Все это явления одного порядка.
В так называемых развитых странах высокий ВВП на душу населения часто объясняется дороговизной жизни, а не уровнем благосостояния. Огромные кредиты тоже включаются в ВВП, потому что проценты по ним становятся частью экономического оборота. Человек с ипотекой работает напряженнее и старается не менять работу, потому что смена работы грозит выбиванием из графика выплат. Ипотека превращается в современную форму крепостного права, когда из кредитной кабалы никуда не деться.
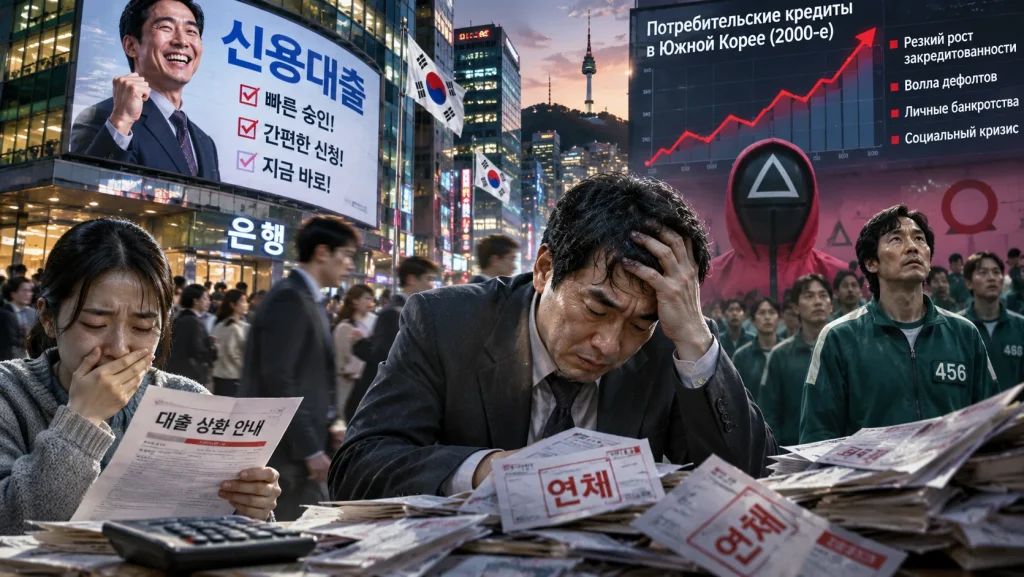
Южная Корея в 2000-е годы поставила антирекорд по объемам коротких потребительских долгов на душу населения. Популярный сериал «Игра в кальмара» в первой и последней сериях показывает социально-экономическую проблему огромной закредитованности. В гипотетическую игру шли люди с огромными долгами, и это гипербола реальной проблемы. Когда общество посажено на ростовщическое кредитование, это социальная проблема, а не только вопрос финансовой грамотности.
Средство против кредитной иглы
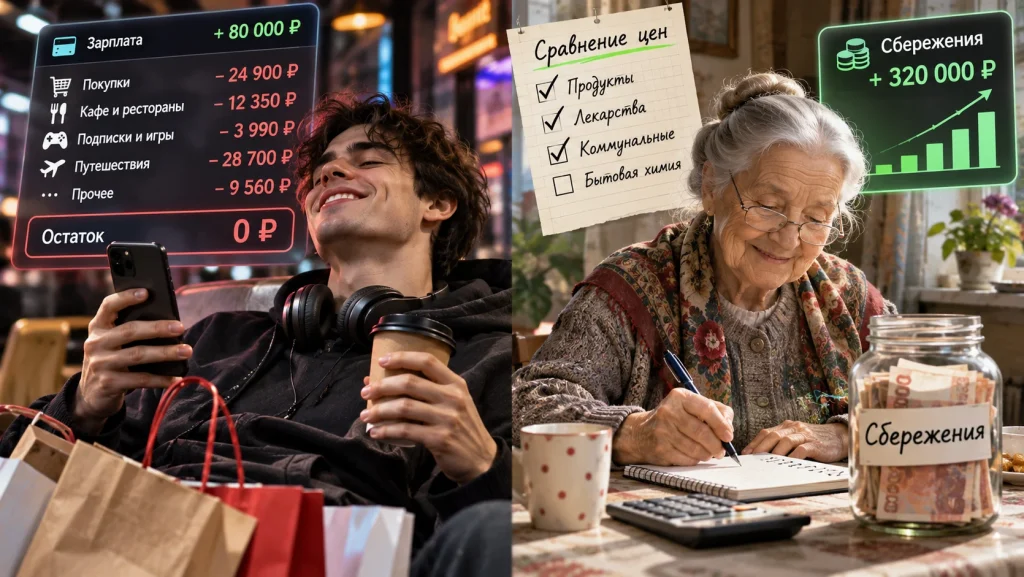
Финансовая грамотность важна, потому что многие просто не умеют копить. Жизнь от зарплаты до зарплаты при высоких доходах — распространенное явление среди молодых людей без накоплений. Пенсионеры с небольшими пенсиями умудряются придерживаться культуры сбережений с советских времен, а молодые люди с зарплатами в разы больше оказываются в кредитах. Это вопрос привычек и планирования, а не только уровня доходов.
Потребительский кредит на полгода под 2% в месяц со всеми комиссиями стоит посчитать на калькуляторе. Задачка из ЕГЭ про жизненные ситуации показывает, сколько переплачивает человек в процентах и в сумме. Ставки по вкладам сейчас приличные, и иногда есть смысл покопить. Или найти профессионального покупателя, который выискивает скидки и не ведется на кредитные продукты с мелким шрифтом. Лишние полчаса поиска могут сэкономить серьезные деньги.
Торговля избыточна и конкурирует, поэтому предлагает разные условия, включая рассрочки и кредиты с низкими ставками. Умение подождать и купить позже — тоже элемент финансовой грамотности. Но чаще всего закредитованность — это болезнь, потому что жестко закредитованных людей не так много, как алкоголиков. Из 12% в новости, вероятно, и складывается примерно объем жестко закредитованных граждан. Это не корейский сценарий, который нам навязывают бюро кредитных историй.
Долги и политические предпочтения
Рейтинг соотношения долгов домохозяйств к ВВП ставит Россию на 48 место, что выглядит благополучно. Но наличие кредитов и закредитованность могут влиять на политические предпочтения. Человек, обремененный кредитами, чувствует себя обманутым: он работает напряженно, а денег все равно нет. Он может голосовать за стабильность, чтобы не трогали, или за радикальные перемены, потому что терпеть больше нет сил.
В Южной Корее бум потребительского кредитования привел к беспорядкам и чехарде президентов, некоторых даже посадили. Молодежь, посаженная на кредиты, ищет простых путей и пытается решить проблему политическими методами. Строгой корреляции между закредитованностью и голосованием никто не доказал, но ощущение обмана может подталкивать к протестным настроениям. Человек сам выбрал кредит, но ответственность за это он склонен перекладывать на власть.
Рейтинг долгов к ВВП возглавляют западные страны, где молодежь сейчас активно бузит. Швейцария на первом месте из-за дешевой ипотеки, но недвижимость там очень дорогая. Рейтинг учитывает все кредиты, включая ипотечные, и потому выглядит лукаво. Необеспеченное потребительское кредитование под огромный процент в нем не отражено. Поэтому сравнивать страны по такому показателю без оговорок нельзя.
Ипотека с низкой ставкой делает жилье дороже, а не доступнее. Массовая льготная ипотека в ковидные времена взвинтила цены, и выиграли банкиры, богатые вкладчики, застройщики и типичный работник стройки. Доступность жилья ухудшилась, хотя ставка была низкой. Чем ниже ставка, тем дороже квартира, и эта зависимость работает. Финансовая грамотность помогает видеть такие ловушки и не попадаться на удочку красивых цифр.


