


280 миллиардов долларов под замком: сколько чужого добра в России
Экономист Бобровский о том, что можно забрать, а что окажется пустышкой
История с передачей российских активов Metro Cash & Carry во временное управление компании «Торг РУС» выглядит логично, хотя и с опозданием. Компания с немецко-голландским капиталом закрывала глаза на то, что творит ее украинская дочка, а та открыто заявляла о поддержке ВСУ и гордилась этим. Такое поведение сложно было игнорировать, особенно когда данные об этом легко поднимались в украинских СМИ. Поэтому неудивительно, что бренд решили передать в другие руки.
Но здесь есть важный нюанс. Менеджмент, который управлял этим брендом в России, — это те же немецкие управляющие, которые развивали сеть все эти годы. Многие из них женаты на русских, прекрасно понимают, что происходит на Западе, и уезжать отсюда не собираются. Именно они и получили новую структуру в управление. Это не случайность, а осознанный выбор, потому что ретейлерский бизнес — это прежде всего технология, система закупок и управления, а не просто ангары и павильоны.
Покупка больших павильонов магазинов ничего не даст, потому что без знания системы они завтра обанкротятся. А те, кто знает сеть изнутри, получили ее в управление и продолжают работать. С Western Union ситуация проще, потому что это платежная система, от которой Россию отрубили. Российская оболочка просто хранила остатки прибыли, около 1,5 миллиардов рублей, и эти деньги передали российским владельцам. Бренд за рубежом использовать нельзя, так что это просто закрытый сейф, который перешел в другие руки.
280 миллиардов долларов под замком
Подсчитать точное количество иностранных компаний в России — задача непростая. Капитал может просто участвовать в общем котле денег, может играть значительную акционерную роль, а может быть прямыми иностранными инвестициями. Нужно вычленить прямые инвестиции из недружественных стран и отделить люксембургско-голландские, кипрские и российские деньги, которые пришли через офшоры. Некоторыми аэропортами владели именно по такой схеме, и это были не иностранцы в чистом виде, а российские активы в кривой схеме владения.
По разным оценкам, в России по-прежнему около 240–280 миллиардов долларов иностранных инвестиций. Но дальше открывается дьявол в деталях, потому что не все из этого можно забрать. Многое работает через рыночные механизмы, например, владение акциями и долями в публичных компаниях. Иностранные фонды владеют акциями «Сбера», и эти бумаги идут на специальные счета «С», откуда их невозможно забрать. Они просто блокируются и в какой-то момент, вероятно, будут конфискованы в пользу государства.
Это самый оптимальный вариант, а все остальное индивидуально. Видим вражину – говорим, что хватит ему здесь владеть. Но Россия проявляет завидную выдержку: те, кто у нас все поотжимали, действовали быстро, а мы только на пятый год вспомнили про Metro. Это можно назвать позицией последних джентльменов в пабе, где все остальные уже потеряли человеческий облик.
Бюджет с дефицитом 2,2% и тремя приоритетами
Запланированный на 2027 год бюджетный дефицит в 2,2% ниже ожидаемых 3% в 2026 году, и достичь этой умеренности предполагается за счет оптимизации других трат на общую сумму в 2 триллиона рублей. Плюс точечное увеличение налогов на производителей цветных металлов и удобрений, золотодобытчиков, инвесторов фондового рынка и покупателей товаров в зарубежных интернет-магазинах. Три сохраняющихся приоритета — социалка, военные расходы и технологии — остаются неприкосновенными.
Для бюджетников налоги не повышаются, и все социальные обязательства будут выполнены. Здесь влияние бюджета на граждан минимально, и смотреть нужно на реальные располагаемые доходы, инфляцию и курс рубля. Это не совсем вопрос Минфина, хотя и к нему тоже. Для тех, кто владеет бизнесом или работает в отраслях, которые попадут под налоговую ревизию, долговая нагрузка вырастет. Она и так растет довольно бодро, и здесь важен баланс.
Интересная деталь обнаруживается при взгляде на трехлетний бюджет. На третий год платежи по обслуживанию госдолга, то есть проценты по облигациям федерального займа, будут больше, чем сам дефицит бюджета. Это неприятная и странная история, которая заставляет задаться вопросом, зачем вообще нужен дефицит. Госдолг России с точки зрения мировых стандартов очень низкий, около 20–25%, тогда как у западных стран он выше 60%, а у Японии под 200%.
Но вопрос не в размере долга, а в стоимости его обслуживания. При ключевой ставке 21% и доходности ОФЗ 16–17% занимать дорого. Правильнее было бы перейти на бездефицитный бюджет, возможно, в 2027 или 2028 году. Дополнительные доходы от продажи нефти изымаются в Фонд национального благосостояния, и не очень понятно, зачем их выводить из экономики. Ими можно было бы сократить дефицит, а в ФНБ провести ревизию и посмотреть, что там лежит мертвым грузом, включая украинские облигации, купленные еще при Януковиче.
ОФЗ не покупают, и это тревожный звонок
Минфин в третьем квартале 2026 года планировал привлечь полтора триллиона рублей от размещения ОФЗ, а привлек 1,2. Аукцион 30 сентября признан недействительным, потому что никто не согласился приобретать облигации на предложенных условиях. Это не конец света, но классификация ситуации в моменте, которая показывает неграмотное управление ответственными за это людьми. На долговом рынке России происходит обвал, и финансисты это прекрасно видят.
Нужно понижать доходность длинных облигаций, потому что государственные облигации тянут за собой доходности по другим сегментам рынка. Компании, которые рефинансируют долги или берут в долг впервые, делают это по очень высоким процентам. Количество дефолтов растет, и это пока не громкие имена, но десятки компаний. Если у каждой третьей или каждой второй компании на долговом рынке начнутся проблемы с выплатами, это станет серьезной проблемой.
Это прямая обязанность Центрального банка в координации с Минфином следить за рынком, но его подвыпустили из рук. ЦБ говорит, что не может понизить ставку, потому что бюджет стимулирующий. А как он не должен быть стимулирующим, когда страна находится в состоянии войны и нет прямых иностранных инвестиций? Чем финансировать проекты развития, если долговой рынок дорогой, кредиты под 25% и фондовый рынок падает с начала года на четверть?
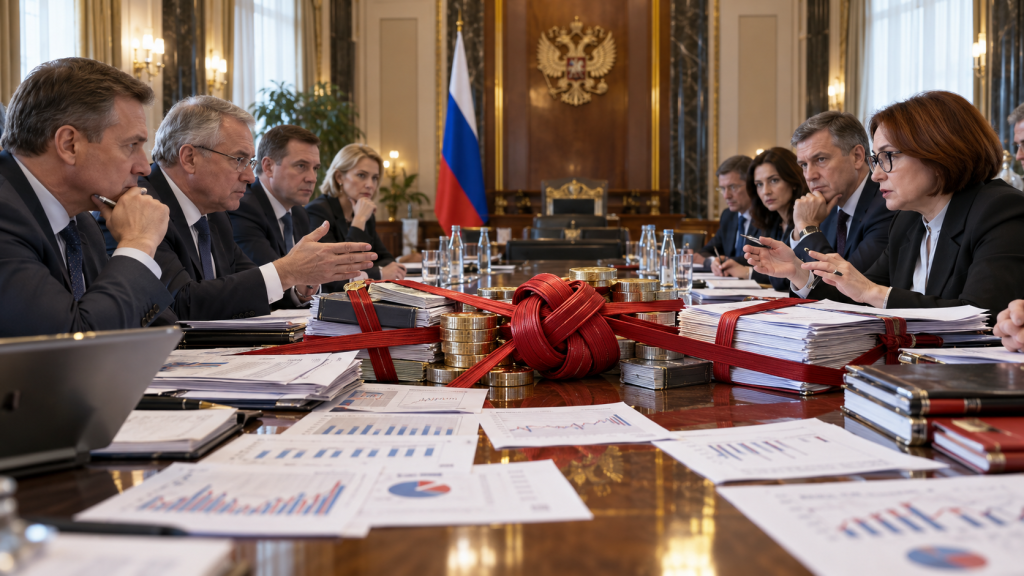
Гордиев узел Минфина и ЦБ
Запустить инвестиционный цикл без государственных инвестиций невозможно. Частные деньги лежат на депозитах, чтобы направить их в бизнес, государство должно показать пример. Когда ЦБ апеллирует к Минфину, а Минфин к ЦБ, это странная ситуация, потому что оба ведомства должны работать вместе. Гордиев узел нужно либо рубить, либо развязывать. И это нужно сделать, подчинив Центробанк исполнительной власти, которая должна координировать действия.
Сначала можно пересмотреть расходную часть бюджета, сократить что-то, а затем снижать ставку, следя за финансовой стабильностью и инфляционным давлением. Задача от президента — расти темпами не ниже среднемировых, и это задача не только для правительства, но и для ЦБ. Таргетирование инфляции хорошо, но никто не говорит, что нужно жить при высокой инфляции. Речь идет о двойном мандате, когда и правительство, и ЦБ отвечают и за рост, и за инфляцию.
Недавний указ о мониторинге цепочек цен по отдельным продуктам — очень важная вещь. Можно посмотреть в разрезе, из чего состоит ценовая цепочка условного хлебушка: где завышается цена, кто ее завышает. Это правительственная задача, но ЦБ говорит, что его это не касается, он спрос сдул высокой ставкой. В этом и проблема, потому что инфляция издержек остается без внимания.
Что нужно изменить, чтобы экономика росла
Прогнозы лучше делать осторожно, но есть понимание, как должно быть. Первое — изменение системы управления в финансово-экономическом блоке, когда одно ведомство подчиняется другому. Тогда появятся разные инструменты доставления денег в экономику, и насыщение не обязательно приведет к инфляции. Второе — грамотная бюджетная политика, где расходную часть можно пересмотреть и увидеть, что 10% можно оптимизировать без трагедии. Речь не о медицине, образовании и науке, а о программах, которые могут работать эффективнее.
Третье — полный пересмотр подхода к тому, как появляется капитал на фондовом рынке. Это отдельная программа, но рынок может стать источником привлечения средств. Четвертое — без государственных расходов и ведущей роли исполнительной власти частный капитал не пойдет. Инструментов для запуска инвестиционного цикла можно придумать сотни, и проектов миллион, все это внутри экономики.
Вернуть обязательную продажу валютной выручки, потому что у компаний куча валюты, которую они не заводят в страну. Для этого нужен валютный контроль и ограничения на движение капитала. Использовать цифровой рубль не в рознице, а в бюджетных трансфертах – и эффективность расходования госсредств резко повысится. Эти направления могли бы помочь в моменте. Добиться 3% роста можно, если не в этом году, то в следующем. В этом году, скорее всего, будет 2%, и это неплохо. В следующем можно спокойно получить 3–4% и вернуться на траекторию 2023–2024 годов. Это будет не дутый, а нормальный физический рост с работающим ВПК, стройкой, реальным сектором и сферой услуг, которая играет все большую роль в большинстве экономик.


