


«Сила Сибири-2» — шанс, но сначала пять лет стройки
Эксперт Марцинкевич о том, что газ, нефть и уголь упираются в логистику, а не в месторождения
Разговоры о кратном увеличении поставок газа в Китай упираются в простую истину. Даже если подписать все бумаги, сразу ничего не изменится. Маршрут масштабный, на его завершение нужно лет пять. Энергетика — самая консервативная часть экономики. Это не IT, где все решается за полгода.
В Китае были высказывания: Монголия как транзитная страна их не очень устраивает. Вопрос открыт. При этом все внимание приковано к «Силе Байкала» (именно так официально тепиерь называется газопровод «Сила Сибири — 2»), а о других южных соседях говорят мало. В следующем году поставки в Казахстан, Узбекистан и Киргизию превысят 20 миллиардов кубометров. Об этом почти не упоминают. Зато о «Силе Байкала» говорят постоянно.
Реально подписаны обязывающие документы по двум направлениям. Первое — увеличение объемов по первой «Силе Сибири». Второе — сахалинский маршрут, который заработает в конце следующего года. Там добавится 12 миллиардов кубометров, а подписанные документы говорят о приросте на 6 миллиардов. Вот то, что будет происходить динамично. Остальное — переговоры и планы.
Проект масштабный не только по российской территории. Трубопровод пойдет через Монголию и Китай. Нужно решить, где будет точка входа, какие трубопроводы придется прокладывать по китайской территории. Отдельная проблема Восточной Азии — подземные хранилища газа. Природа не предоставила структуру для хранения, а сбыт надо регулировать. На поздних стадиях выработки часть месторождений, возможно, используют под ПХГ, но это тоже требует времени. Энергетика быстро не разворачивается.
Цена — коммерческая тайна, но скидка уже минимальна
Александр Новак заявил: коммерческие договоренности по «Силе Байкала» компании двух стран могут закрыть до конца 2026 года. Ключевой предмет торга — как всегда, формула стоимости. Высокие цены на газ на европейском рынке — личное решение Европы. Других регионов, отказавшихся от привязки газа к нефтяной корзине, в мире нет. Они одни такие.
В центре внимания исключительно Европа. Поэтому обязательно будут голоса: мы поставляем газ в Китай очень дешево. Вопрос решаемый, но формула цены — коммерческая тайна. Учитывается не только стоимость нефти, но и ряд нефтепродуктов для выработки электрической и тепловой энергии: дизельное топливо, печное топливо, мазут. Все это вместе влияет на цену.
По «Силе Сибири» лаг составляет девять месяцев. Цены начали расти в марте, добавляем девять месяцев и смотрим, что будет с ценой для Китая в конце года. Если об этом сообщат. Контракты подписаны, и скидка сейчас минимальна. Раньше китайцы пытались выбить 60%, теперь разговор идет о других цифрах. Прогресс налицо, хотя и не в объемах.
Северный морской путь: полгода навигации и два танкера
Поставки СПГ на глобальный юг упираются в логистику. Часть Северного морского пути через две недели на полгода станет недоступной. Атомоходов, способных одолевать льды от Диксона и правее, где толщина достигает пяти метров, нет. Ледокол класса «Лидер» с названием «Россия» строится в количестве одной штуки.
Поставки с Ямала и Гыдана либо идут вокруг всей Евразии, либо работают полгода, пока позволяет навигация. Новые мощности: «Арктик СПГ-2» — три технологические линии, работает одна. Третью пока никто не строит. Танкеров-газовозов класса «Арк-7» два. Завод способен сжижать газ, но возить его нечем. Холодная жидкость течет, кружку поставить некуда.
Танкер-газовоз ледового класса — произведение искусства. В мировой классификации есть отдельная строка «Ямал-Макс». Больше такие никому не нужны. Все шло в тесном сотрудничестве с Южной Кореей. Корея в неприятной ситуации: пять танкеров построены, передать их не могут. Продать тоже не могут, потому что такой танкер стоит вдвое дороже обычного. Тяжелый корпус, эксплуатация обходится вдвое дороже. У «Новатэка» нет танкеров, у корейской компании танкеры стоят у причала, денег не получить. Санкции по дизелю приостановили на шесть месяцев, но по газу формулировки другие.
Нефть растет на 30%, но монопокупатель опасен
Поставки нефти в Китай растут резко. За сентябрь — на 30% год к году. Насколько это продолжится, сказать сложно, не вся информация открыта. Китай закупал большие объемы иранской нефти, но судя по фотографиям иранского пирса, суда стоят пустые. Если пробираются, то в небольших объемах. Реакция очевидна: стали закупать российскую нефть. Котировки Urals выше Brent.
Темп пока выдерживаем. Суэцкий канал открыт, по Баб-эль-Мандебскому проливу наши суда ходят спокойно, хуситы не против. У остальных сложнее.
Монопокупатели — опасная история. Мы уже работали исключительно с Европой и видели результат. Поэтому поставки наращиваются в Индию, других покупателей будем искать. Зацикливаться только на китайских компаниях — повторять старую ошибку. Нефтяники выводы сделали.
Амурские мосты: 78 километров за пять лет
Главная задача экономики России — охлаждение. В таких условиях крупные проекты реализовывать сложно. Но если Центробанк разрешит, проектов достаточно.
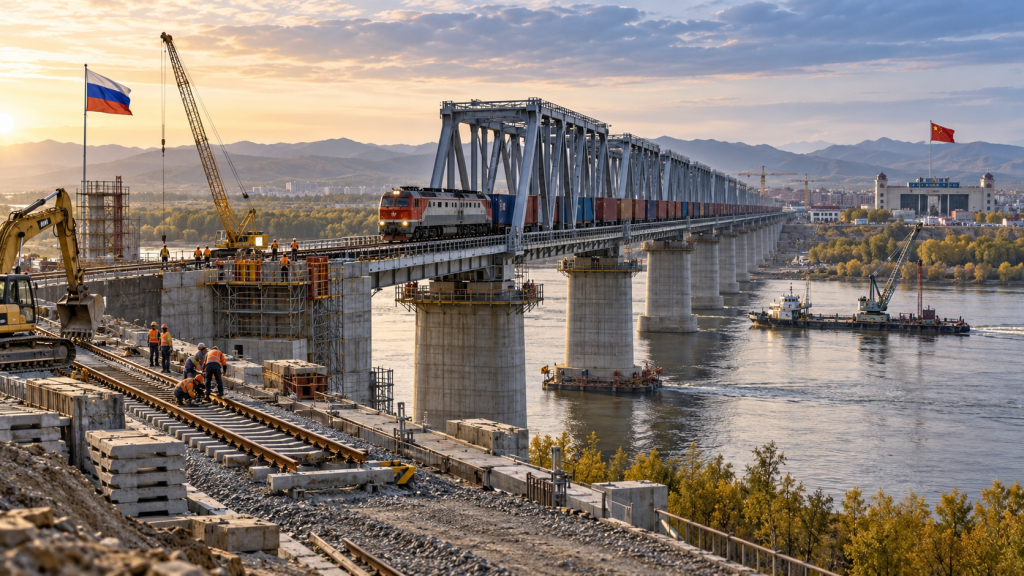
Рассматриваются варианты переходов через Амур напрямую в Китай, чтобы сократить маршрут до восточного побережья. Один реализован: китайский железнодорожный мост в Еврейской автономной области. Сокращение больше 2000 километров в один конец, 2500 километров туда и обратно. Экономия на пустых вагонах тоже считается.
С 2021 года рассматривается еще один мост в Амурской области. Нужно достроить 78 километров железнодорожного участка от Сковородино до Джалинды. Пока не успели. На первом этапе — паромные переправы. Если грузопоток станет постоянным, китайская сторона готова инвестировать в крупный железнодорожный мост. Тихоокеанская железная дорога протяженностью 531 километр построена за два года. А 78 километров — федеральный проект с участием Якутии и Амурской области, который ждет уже пять лет.
Уголь: 800 миллиардов убытка и 100 тысяч тонн химии
С углем ситуация тяжелая. Добыли много, но проблемы с вывозом: логистика не позволяет. Мир увеличивает потребление угля. По прогнозам Минэнерго, с учетом 2026-го консолидированный убыток отрасли за последние три года составляет 800 миллиардов рублей. Около 70% угольных компаний в убытках. Закрываются новые объекты. Если тенденцию не переменить, одной отраслью станет меньше.
Слова о смещении добычи на восток звучат неоднократно. Кто должен перемещать и что — непонятно. До 2030 года выйдут на плановую мощность проекты «Колмар» и «Эльга Уголь». СУЭК заложил новую шахту в Нерюнгринском районе Якутии. Проект на Диксоне, Сырадасайский, снесен вправо, сроки не определены. Тарифы в очередной раз выросли. Эксперты говорят о необходимости наращивать использование угля внутри России.
Показательный контраст: в Китае в угольную химию ушло 370 миллионов тонн угля. В России на глубокую химическую переработку идет 100 тысяч тонн. Разница в тысячи раз. Пока это не изменится, угольная отрасль будет оставаться сырьевым придатком. И считать убытки.


